私たちは、思っている以上に「P/L的な見方」をしているのかもしれません。
たとえば、クレジットカードやローンの申込では、「年収はいくらですか」と聞かれることが多いと思います。
人と人との出会いの場でも、「年収はいくらくらいなのか」は比較的話題になりやすい。
一方で、
「金融資産はいくらありますか?」
「借金はいくらありますか?」
まで聞くことは、普通あまりありません。
でも、財産形成という意味では、本当に大切なのは年収だけではありません。
極端な例を挙げれば、年収1,000万円のエリートサラリーマンでも、浪費やギャンブルなどによって1億円の借金を抱えているかもしれません。
逆に、年収はそこまで高くなくても、借金が少なく、株や現金などの資産を長年積み上げている人もいるでしょう。
どちらが経済的に強いのか。
これは、年収という数字だけを見ていても分かりません。
「いくら稼いだか」ではなく、「何を持っていて、何を負っているのか」。
私は、資産形成ではこのB/S的な発想が非常に大切だと思っています。
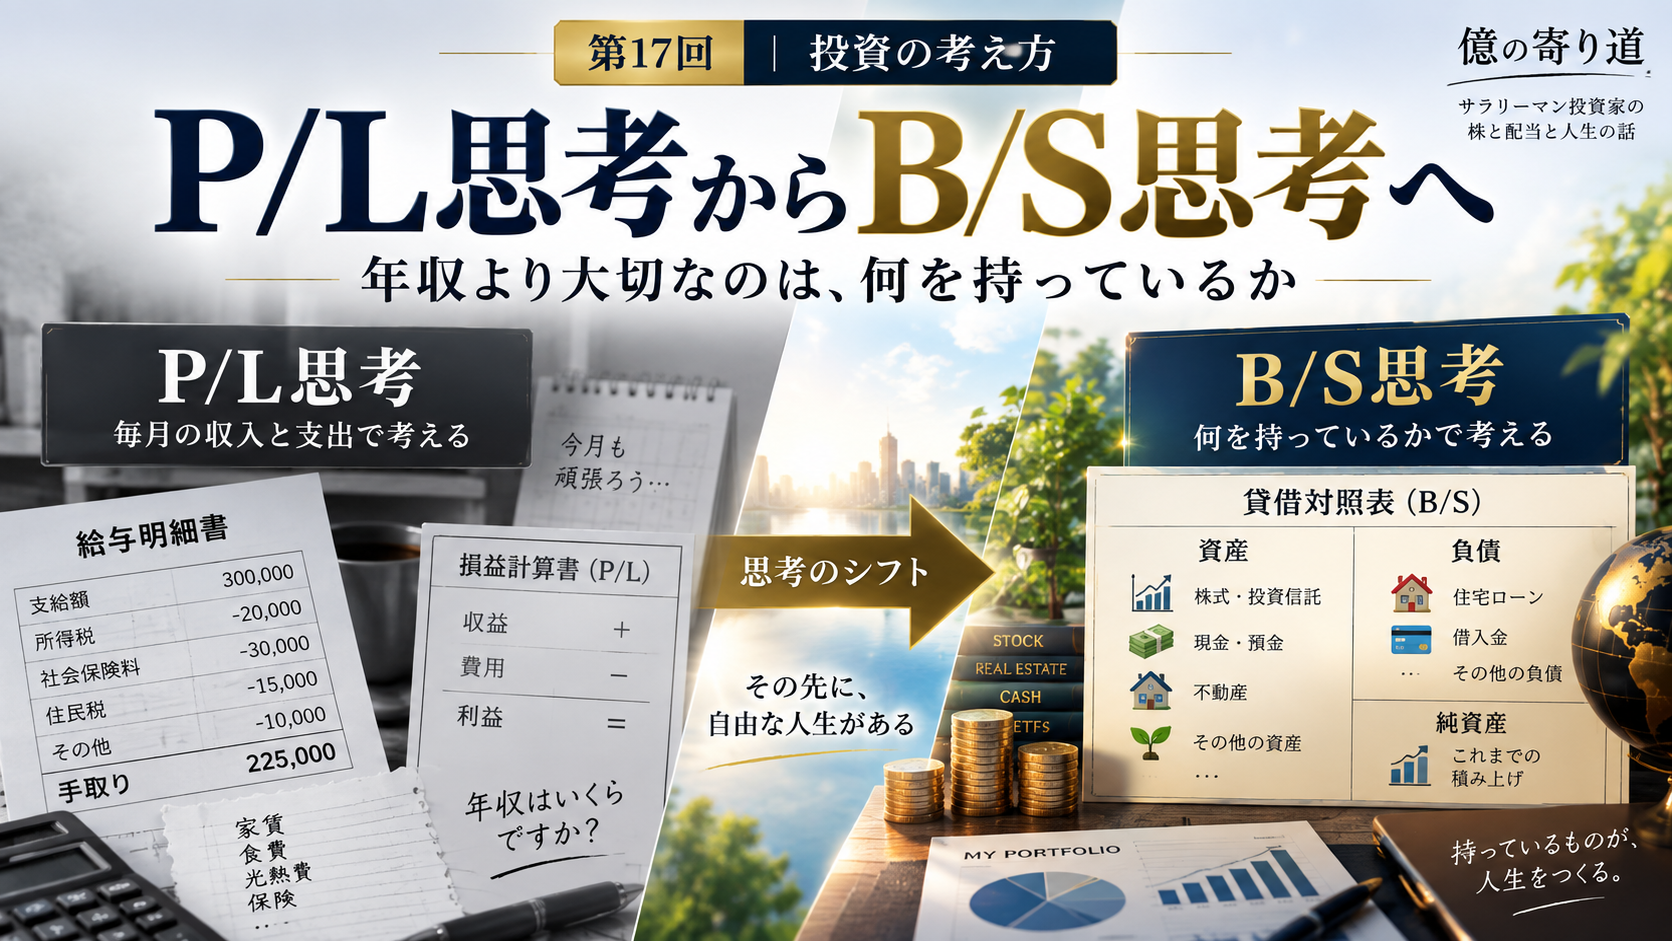
P/LとB/Sは、何が違うのか
難しく考える必要はありません。
P/L(損益計算書)は、簡単に言えば、
「一定期間で、いくら稼いで、いくら使って、いくら利益が残ったか」
を見るものです。
一方、B/S(貸借対照表)は、
「今この瞬間に、どれだけ資産があり、どれだけ負債があり、差し引きどれだけ純資産があるか」
を見るものです。
個人に置き換えるなら、
給与収入はP/L。
生活費もP/L。
一方で、
株式。
現金。
不動産。
住宅ローン。
その他の借入金。
こうしたものはB/Sです。
年収が高くても、収入をほとんど使い切り、借金だけが増えていけばB/Sは強くなりません。
逆に、毎年の収入から少しずつ良い資産を積み上げていけば、時間とともにB/Sは強くなっていきます。
私は、長期の資産形成では、この違いがかなり大きいと思っています。
株式投資にも「P/L思考」と「B/S思考」がある
株式投資でも同じです。
短期売買を繰り返す投資では、
「今年いくら儲かったか」
「この売買で何万円取れたか」
という発想になりやすい。
これは、どちらかといえばP/L思考です。
もちろん、それで継続的に利益を出せる人もいます。
ただ、私自身はそのやり方ではありません。
私が目指しているのは、
良質な資産を自分のB/Sに少しずつ積み上げていくこと
です。
100万円で買った株が150万円になり、その会社が利益を伸ばし、配当も増えている。
私は、そういう資産を簡単には売りたくありません。
なぜなら、売却益を確定してP/Lを作ることよりも、
B/Sの中に優良資産として残しておきたい
からです。
資産形成は「総額」だけでなく「質」も重要
私は、資産形成とは単に資産額を増やすことではないと思っています。
大切なのは、
資産の質を上げながら、総額も増やしていくこと。
です。
たとえば同じ1,000万円の株式資産でも、
将来性が乏しく、含み損を抱え、配当も不安定な銘柄ばかりの1,000万円と、
利益が成長し、財務が健全で、増配を続ける企業の1,000万円では、意味がかなり違います。
だから私は、自分のポートフォリオを、
「いくらあるか」だけではなく、「何でできているか」
という目で見るようにしています。
私が考える「優良資産」とは
では、私がB/Sに積み上げたい「優良資産」とは何か。
私なりに整理すると、まず、できるだけ簿価を大きく毀損しにくいことです。
株ですから値動きはあります。
しかし、長期的に見て極端な乱高下を繰り返し、買値を大きく割り込んだまま戻らないような銘柄ではなく、比較的安定して価値を保てる会社がいい。
次に、成長性があること。
ただし、成長のために大きな賭けを繰り返す会社より、
成長はするが、失敗したときのダメージが限定的な会社
を私は好みます。
そして、長期にわたり安心して持てること。
さらに、
配当を定期的に出し、企業の成長とともに配当も増えていくこと。
こういう会社は、私の中では「B/Sに置いておきたい資産」です。
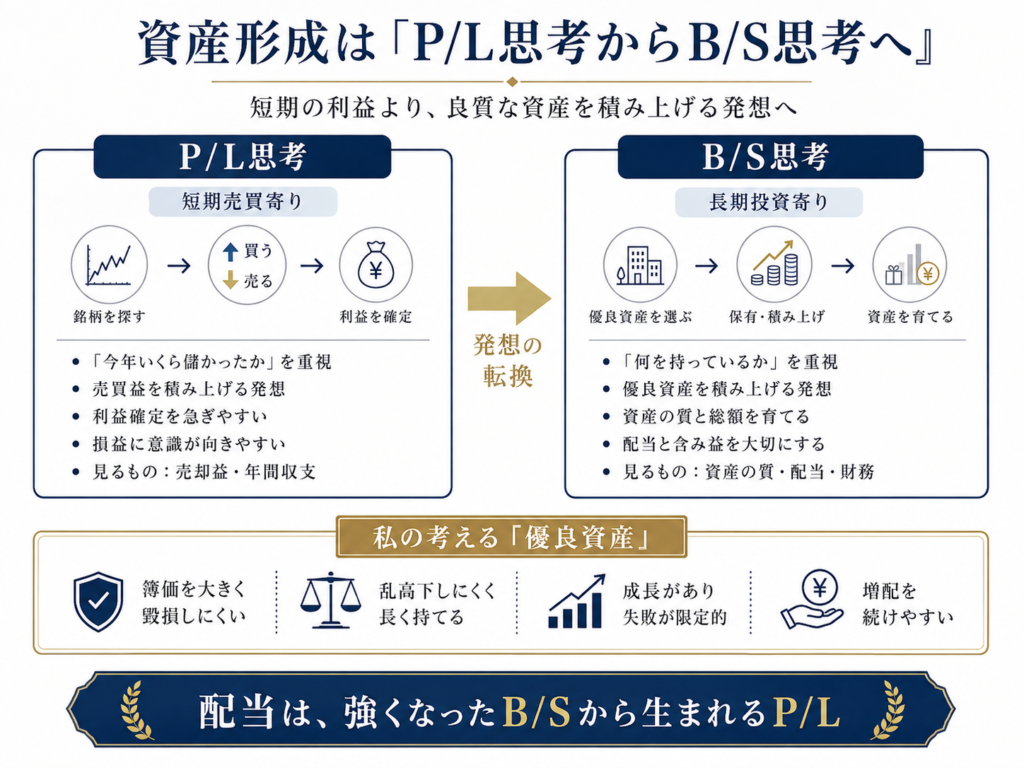
図:資産形成は「P/L思考からB/S思考へ」
ここまでの話を一度図で整理すると、
短期の利益を積み上げる発想から、良質な資産を積み上げる発想へ
という今回のテーマが、かなり分かりやすくなると思います。
含み益は、B/Sが強くなっているサインでもある
株式には「簿価」と「時価」という考え方があります。
100万円で買った株は、取得時点では100万円の資産です。
その後、株価が150万円になれば、時価では150万円の資産になります。
売却していないので、50万円は含み益です。
厳密な企業会計とは処理が異なりますが、個人の資産を「自分株式会社のB/S」として考えるなら、
含み益が増えているということは、保有資産の価値が膨らんでいる
と見ることができます。
ただし、含み益の全額が、そのまま自由に使える純資産というわけでもありません。
売却すれば税金が発生するからです。
だから私は、時価評価した資産を見るときには、
「この含み益の一部には、将来支払う税金も含まれている」
くらいの感覚で見ています。
サラリーマンは、自分だけが働かなくてもいい
ここも、私がB/S思考を大切にしている理由の一つです。
サラリーマンが労働によって得られる収入には、ある意味で限界があります。
昇給や昇進はあります。
転職によって収入が増えることもあるでしょう。
しかし、自分自身が一日に使える時間は24時間しかありません。
どれだけ一生懸命働いても、自分一人が働いて稼げる金額には、どうしても限界があります。
だから私は、働いて得たお金の一部を、少しずつ株という資産に変えてきました。
自分だけが働くのではありません。
株にも「いい仕事」をしてもらう。
そんな感覚です。
良い会社なら、自分が会社で働いている間にも、その会社の社員たちが商品を作り、サービスを提供し、利益を生み出してくれます。
海外で事業を伸ばす会社もある。
新しい商品を作る会社もある。
M&Aによって事業を拡大する会社もある。
そして、その成果の一部を配当として株主に還元してくれる。
そういう株を少しずつ積み上げていけば、自分だけが働いている状態から、
自分+保有している企業にも働いてもらう状態
へ少しずつ変わっていきます。
私にとって株式投資は、この感覚が非常に大きいのです。
配当は、強くなったB/Sから生まれるP/L
良い株を積み上げる。
B/Sの資産サイドが大きくなる。
その企業が利益を出し、配当を払ってくれる。
すると、その資産から定期的に現金が生まれます。
私の感覚では、
配当は、強くなったB/Sから生まれるP/L
のようなものです。
よく、
「億り人になりたい」
「将来は配当金生活をしたい」
という話を聞きます。
でも、配当金だけを直接増やそうとしても限界があります。
その前に必要なのは、
配当を生み出してくれる良質な資産を、どれだけ大きく積み上げられるか
だと思っています。
つまり、
P/Lを大きくしたいなら、その前にB/Sを強くする。
私は、その順番だと考えています。
だから私は、含み損銘柄を長く放置したくない
この考え方に立つと、なぜ私が含み損銘柄を長々と抱えたくないのかも説明できます。
含み損になっただけで、すぐに売るわけではありません。
市場全体が下がっているだけなら、問題ないこともあります。
しかし、
会社固有の問題がある。
業績が伸びない。
競争力が低下している。
今後の成長理由が見つからない。
それでも、
「買値まで戻るまで待とう」
と何年も持ち続ける。
私は、それをあまりしたくありません。
なぜなら、自分のB/Sの中に、
質の良くない資産を長期間残している
ことになるからです。
それなら一度整理して、もっと将来性があると思える資産に入れ替えた方がいい。
以前書いた「盆栽的投資法」にも近い考え方です。
伸びる枝は残す。
弱った枝は剪定する。
そうやって、B/S全体の質を少しずつ高めていく。
私はそれが長期投資だと思っています。
私のB/Sで「親孝行」してくれている株
今の私のポートフォリオで、
「これはよく育ってくれたな」
と思う銘柄はいくつかあります。
代表的なのは三菱商事です。
もちろん、その後バークシャー・ハサウェイが総合商社株を買い、市場評価が大きく変わったという運もありました。
それでも、長期保有してきたことで、私の資産形成に大きく貢献してくれました。
業界を変えると、全国保証も私の中では良い資産の一つです。
比較的アセット型のビジネスで、収益構造に強みがあります。
東京海上ホールディングスもそうです。
損害保険というビジネスの中で、業界トップとして価格決定力を持ちやすい。
そしてサンリオ。
強いキャラクターIPを持ち、コアなファンが多く、高い収益性を実現できるビジネスモデルを構築しています。
こういう企業を、
株価が大きく下がったときに買う。
ここが私は大事だと思っています。
良い会社だから、どんな値段でも買えばいいわけではありません。
長く持ちたい会社をあらかじめ見つけておき、株価が急落したときに買う。
そうすると、時間とともにB/Sの中で良い資産に磨かれていく可能性が高くなる。
私はそんなイメージで株を買っています。
もちろん、ここで挙げた銘柄を推奨しているわけではありません。
あくまで私自身の保有例です。
投資判断は、それぞれが自分の責任で行う必要があります。
高い年収より、強いB/Sを作る
私たちはどうしても、年収に目が行きます。
年収500万円。
年収1,000万円。
年収2,000万円。
数字が大きいほど、
「経済的に余裕がありそうだ」
と思います。
でも、本当はその人のB/Sを見なければ分かりません。
年収が高くても、ほとんど使い切り、借金ばかりなら純資産は増えません。
反対に、年収がそれほど高くなくても、毎年少しずつ良い資産を積み上げ、負債を抑えていれば、時間とともに純資産は大きくなります。
だから私は、
「いくら稼いでいるか」より、「何を積み上げてきたか」
の方が、長期では重要だと思っています。
まとめ
資産形成を始めると、
「今年いくら儲かった」
「この株で何万円取れた」
という話に目が行きがちです。
でも私は、長期投資では少し違う見方をしています。
大切なのは、
自分のB/Sに何を残せたか。
良い会社の株を積み上げる。
その株が成長する。
時価が上がる。
配当が増える。
そして、その配当をまた次の資産へ回す。
そうやって、
B/Sが大きくなり、そのB/SからP/Lが生まれる。
私はこの形が、長期の資産形成では理想だと思っています。
サラリーマンは、自分だけが働き続ける必要はありません。
働いて得たお金の一部を優良な株式資産へ変えて、
その株にも「いい仕事」をしてもらう。
その会社が利益を生み、配当を出し、企業価値を高めてくれる。
そして、そういう資産を一つずつ増やしていく。
資産形成とは、単にお金を増やすことではありません。
良質な資産を積み上げながら、自分のB/Sそのものを強くしていくこと。
だから私は、
「P/L思考からB/S思考へ」。
この発想を大切にしています。
そして、将来配当金だけで生活できるような状態を目指すのであれば、
最初に考えるべきなのは配当金額ではなく、
その配当を生み出してくれる資産を、どれだけ良い状態で持っているか。
私は、そこからだと思っています。
奥野以道