株式投資を始めようとすると、必ず耳にするのが「NISA(ニーサ)」という言葉です。テレビやインターネットでも頻繁に紹介され、今では投資を始めるきっかけの一つになっている制度です。
しかし、NISAについて「税金がかからないお得な制度」ということは知っていても、具体的に何が非課税になるのか、どのように活用するのがよいのか、十分に理解していない方もいると思います。
今回は、株式投資にかかる税金の仕組みとNISAの基本、そして私自身がどのような考え方でNISAを活用しているのかを紹介します。
株式投資で得た利益には税金がかかる
株式投資で得られる利益には、大きく分けて2種類あります。
* 配当金:企業が利益の一部を株主に分配するお金
* 売却益:購入した株を、購入価格より高く売ったときの利益
通常、これらの利益には約20%(正確には20.315%)の税金がかかります。
例えば、100万円で購入した株を150万円で売却すると、利益は50万円です。この50万円に対して約10万円の税金がかかるため、手元に残る利益は約40万円となります。
配当金も同様です。
年間10万円の配当金を受け取っても、税金が差し引かれれば、実際に受け取れるのは約8万円になります。利益が小さければ、それほど気にならないかもしれません。しかし、投資を長く続けて利益や配当金が大きくなれば、税金の負担も無視できない金額になります。
そこで活用したいのがNISAです。
NISAとは何か?
NISAとは、一定の投資枠の範囲内で、株式や投資信託から得られる配当金・分配金や売却益が非課税になる制度です。
2024年から始まった新しいNISAでは、非課税で保有できる期間が無期限となり、長期投資にとって非常に使いやすい制度になりました。
現在のNISAには、2種類の投資枠があります。
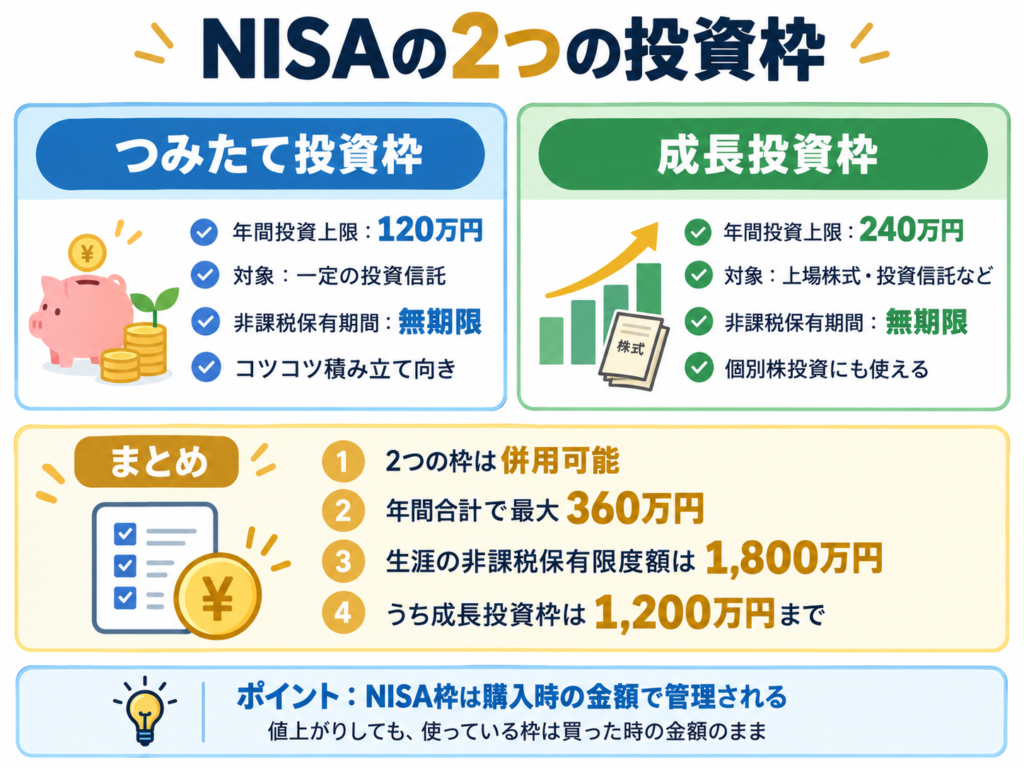
2つを合わせると、年間最大360万円まで投資できます。
また、生涯にわたって非課税で保有できる投資元本の上限は1,800万円で、そのうち成長投資枠は1,200万円までとなっています。
重要なのは、この1,800万円という上限が、現在の株式評価額ではなく、購入したときの金額を基準として計算されることです。
この仕組みについては、後ほど詳しく説明します。
私がNISAで重視しているのは、安定性と長期保有
NISAで何を買えばよいのか。
これは人によって答えが異なります。
私は、NISAではできるだけ財務基盤がしっかりしていて、長期にわたり安定した利益や配当が期待できる企業を選びたいと考えています。
理由の一つは、NISAでは損益通算ができないことです。
通常の課税口座であれば、ある株で利益が出て、別の株で損失が出た場合、一定の条件のもとで利益と損失を相殺できます。
しかし、NISA口座で生じた損失は、税務上の損失として扱われません。
つまり、NISAで損失が出ても、ほかの課税口座の利益と相殺して税金を減らすことはできないのです。
そのため私は、株価が短期間で大きく上下する銘柄よりも、長期的に安定した成長を期待できる大型企業を優先するようにしています。もちろん、大企業だから安全というわけではありません。どの企業にも業績悪化や減配の可能性はあります。
それでも、財務の健全性や競争力、配当方針などを確認することによって、長期保有に適した企業を選ぶことはできると考えています。
成長投資枠とつみたて投資枠は、目的を分けて使う
私自身は、2つの投資枠を少し違う考え方で活用しています。
成長投資枠では、個別株を中心に投資しています。
長期的に保有したい大型株や、安定配当が期待できる企業、場合によっては株主優待を楽しめる企業も対象にしています。配当金を非課税で受け取りながら、企業の成長にも期待するという考え方です。
一方、つみたて投資枠では、低コストの米国株式投資信託を少額ずつ購入しています。
こちらは個別企業を選ぶのではなく、幅広い企業への分散投資を通じて、長期的な資産形成を目指しています。
もちろん、米国株式への投資も価格変動や為替変動のリスクがあり、必ず利益が出るものではありません。ただ、個別株と投資信託を組み合わせることで、異なる方法で資産形成に取り組めると考えています。
NISAの投資枠は、売らずに持ち続けることにも価値がある
ここで、私がNISAの活用方法を考えるうえで、特に大切だと思っていることを紹介します。
それは、NISAの非課税投資枠は、「株式を購入したときの金額を基準に計算される」という点です。
例えば、ある企業の株式100株を100万円で購入したとします。
その後、その企業が順調に成長し、株価が2倍になって、保有する株式の評価額が200万円になったとしましょう。
このとき、NISAの非課税保有限度額として使用しているのは、購入時の100万円のままです。つまり、100万円の枠を使って、200万円に成長した資産を非課税で保有できているわけです。
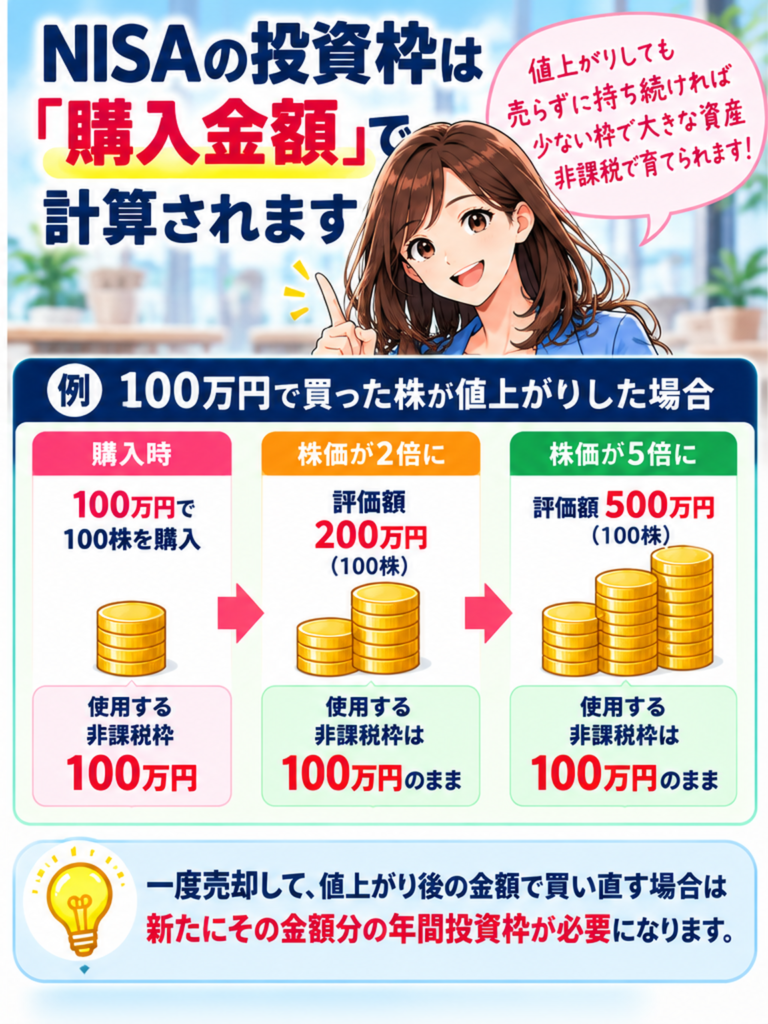
では、ここで一度株式を売却し、翌年、同じ企業の株式を200万円で買い直したらどうなるでしょうか。
売却した株式の購入金額100万円分については、翌年以降、非課税保有限度額として再利用できるようになります。しかし、株式を200万円で買い直すためには、その年の新たな年間投資枠を200万円分使用しなければなりません。
株価が上昇したことによって、同じ100株を保有するのに、以前より大きな投資枠が必要になるのです。
さらに、株価が5倍になった場合を考えてみましょう。
100万円で購入した株式が500万円になっても、そのまま保有していれば、使用している非課税保有限度額は100万円のままです。一方、いったん売却して500万円で買い直すとなると、成長投資枠の年間上限240万円を超えてしまうため、同じ100株を一度に買い直すことはできません。
私は、この違いは非常に大きいと考えています。
NISAは、利益が出た株を次々に売買するためだけの制度ではなく、将来性のある企業の株式を、長い時間をかけて非課税で育てるための制度でもあると思うのです。
もちろん、値上がりした株を売ることが必ず悪いわけではありません。
企業の成長に期待できなくなったり、当初の投資判断が間違っていたと分かったりした場合には、売却することも必要です。
期待外れの企業であれば、早期に損失を確定させて、より有望な投資先に資金を振り向けることも合理的でしょう。
しかし、企業の成長にまだ十分な期待が持てるのであれば、単に株価が上がったという理由だけで売却する必要はないと思っています。限られた非課税枠を有効活用するためにも、最初から長期保有するつもりで企業を選ぶことが大切なのではないでしょうか。
配当金を非課税で受け取れるメリットも大きい
私が長期保有を重視するもう一つの理由が、配当金です。
例えば、100万円で購入した株式が、毎年4万円の配当金を支払ってくれるとします。
通常の課税口座では税金が差し引かれ、手取りは約3万2,000円になります。
一方、NISA口座であれば、必要な受取方式を設定している場合、この4万円を非課税で受け取れます。
さらに、企業が成長して配当金を増やしてくれれば、購入時の投資金額を増やすことなく、受け取れる配当金が大きくなっていく可能性もあります。
例えば、購入当初は年間4万円だった配当金が、10年後に年間8万円になったとします。購入金額100万円に対する配当利回りは、実質的に8%になった計算です。しかも、NISA口座で保有していれば、その配当金を非課税で受け取ることができます。
私はこうした企業を長く持ち続けることに、株式投資の大きな魅力を感じています。
なお、国内上場株式の配当金をNISAで非課税にするには、証券会社の口座で受け取る「株式数比例配分方式」を選択する必要があります。また、NISA口座で受け取った配当金を再投資する場合、その購入には新たな投資枠が必要です。
NISAだからといって、無理に投資する必要はない
年間360万円という投資枠があると、毎年その上限まで投資しなければ損だと感じる方もいるかもしれません。
しかし、私はそうは思いません。
株式投資で大切なのは、投資枠を使い切ることではなく、納得できる投資先を見つけることです。投資したい企業が見つからないのであれば、無理に購入する必要はありません。また、生活に必要なお金や、近い将来使う予定のお金まで株式投資に回すべきではないでしょう。
NISAはあくまで税制上の優遇制度であって、投資による利益を保証してくれるものではありません。非課税というメリットだけに目を奪われず、何のために投資するのかを忘れないことが大切だと思います。
おわりに|NISAは、長く付き合える資産を育てる場所
NISAは、株式投資を行う人にとって非常に魅力的な制度です。
配当金や売却益に税金がかからないだけでなく、非課税で保有できる期間に制限がないため、長期投資との相性もよい仕組みになっています。
私は、株式投資の魅力は、短期間で利益を得ることだけではないと考えています。将来性のある企業を見つけ、株主として長く付き合い、その企業の成長や配当金を享受していく。そうした投資を続けていくうえで、NISAは大きな助けになる制度です。
もちろん、投資判断を間違えることもありますし、途中で企業の状況が変わることもあります。そのときには、保有し続けることに固執せず、冷静に判断する必要があります。
しかし、将来への期待が持てる企業であれば、株価が上昇したからというだけで慌てて売る必要はないでしょう。
限られたNISA枠だからこそ、何を買うかと同じくらい、何を長く持ち続けるかが重要になる。これが、私自身が長年の株式投資を通じて大切にしている考え方です。
NISAを単なる節税の手段としてではなく、将来に向けて資産を育てるための仕組みとして、上手に活用していきたいものです。
次回予告|第6章「初めて株を買ってみよう」
ここまで、株式投資の基本的な仕組みから証券口座の開設、NISAの活用方法まで学んできました。
では、実際に株を購入するには、どうすれば良いのでしょうか?
次の第6章では、初めて株を買う方に向けて、銘柄の探し方から購入までの基本的な流れを具体的に紹介していきます。
*第6章は現在作成中です。公開までしばらくお待ちください。