住宅ローンは、できるだけ早く返した方がいい。
そう考える人は多いと思います。
一方で、低い金利で借りられるなら、そのお金を投資に回した方が合理的だという考え方もあります。
では、どちらが正しいのか。
私自身は今、「返済半分、投資半分」くらいがちょうどいいと思っています。
約1億2,000万円の自宅を購入し、住宅ローンを抱えながら株式投資を続けています。金利が上がってきた今は、配当の一部を繰上返済にも回しています。
今回は、なぜ私が「全部返す」でも「全部投資に回す」でもない判断をしているのかを書いてみます。
50歳を過ぎて、ようやく家を買った
私は長い間、家を持っていませんでした。
株は20代から買っていたのに、自宅を買ったのは50歳を過ぎてからです。
理由はいろいろありますが、不動産そのものに、あまり強い興味がなかったというのもあります。
そんな私が家を買ったのは、以前から「ここなら住みたい」と思っていた駅の近くに、ちょうど良いマンションが出たからです。
周辺は商業地が多く、住宅そのものがあまり出てきません。
駅にも近い。
自分で住みたいと思える。
そして、希少性もそれなりにある。
投資物件として探していたわけではありません。
あくまで実需です。
ただ、せっかく大きなお金を使うのであれば、将来まったく価値がなくなりそうなものより、一定の資産価値が期待できるものの方がいい。
そのくらいは考えました。
物件価格は約1億2,000万円でした。
今振り返っても、かなり大きな買い物です。
でも、こういう物件は迷っている間に誰かが買ってしまいます。
私は比較的早く決断しました。
銀行は「満額貸せます」と言った
住宅ローンの審査をすると、少し驚きました。
いくつかの銀行から、
「満額融資できます」
という回答が出たからです。
1億2,000万円を、本当に全部貸すのか。
正直、少しどうかしているんじゃないかと思いました。笑
もちろん、銀行は勤務先や年収、年齢、保有資産などを見て判断しているはずです。
物件の担保価値もあるでしょう。
それでも、私からすると、かなり大きなローンです。
銀行が貸してくれる金額と、
自分が気持ちよく背負える金額
は、別の話だと思いました。
最後に返すのは銀行ではなく、自分です。
フルローンにはせず、3,000万円を頭金にした
そこで私は、3,000万円を頭金として入れました。
物件価格の約4分の1です。
手元に現金が十分あったわけではありません。
資産の多くは株式だったので、一部を売却して頭金を作りました。
当時は株式市場の調子も良く、売却しやすかったという事情もあります。
では、もっと株を売って、借入を減らせばよかったのか。
そこまではしませんでした。
一方で、銀行が貸してくれるからといって、1億2,000万円を全部借りる気にもなれなかった。
このあたりは、経済合理性だけではなく、自分の性格もかなり入っています。
私は、借金が増えすぎると気になるタイプです。
でも、借金をゼロにするために、将来利益を生みそうな資産まで全部売ってしまうのも違うと思う。
その間を取った結果が、3,000万円でした。
当初の住宅ローン金利は0.27%だった
当初の借入額は約9,000万円。
変動金利は約0.27%でした。
今考えると、かなり低い金利です。
一方で、私はすでに株式を中心にかなりの資産を持ち、毎年配当も受け取っていました。
そこで考えたのが、
株を大量に売って借金を減らす必要が、本当にあるのか
ということです。
含み益のある株を売れば、税金がかかります。
保有株を減らせば、当然その後の配当も減ります。
そして何より、私は株を持つこと自体が好きです。
株を買い、企業を見て、配当を受け取る。
それを長く続けてきました。
低い金利で借りられていて、配当収入が十分にある。
その状態なら、無理に株を処分して借金をゼロにする必要はない。
私はそう考えました。
住宅ローンと投資は、B/Sで見ると分かりやすい
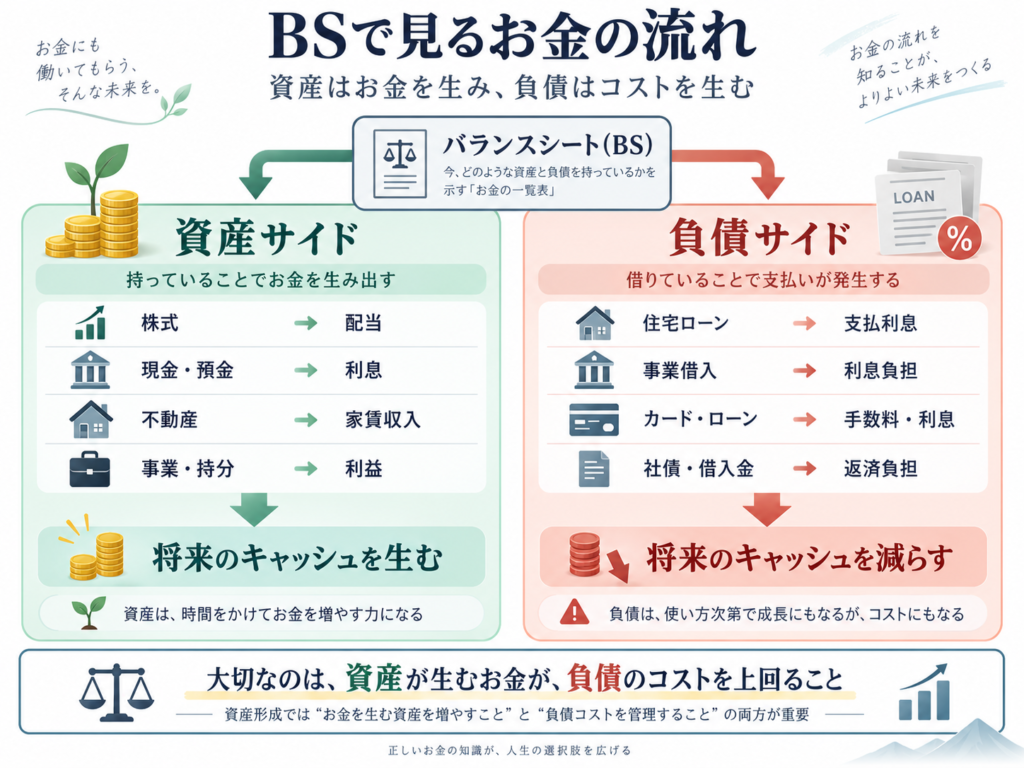
ここで一度、住宅ローンと投資の関係を少し整理してみます。
私がイメージしているのは、こんな形です。
資産サイドには、将来お金を生み出すものがある。
株式なら配当。
預金なら利息。
不動産なら家賃収入。
一方で、
負債サイドには、将来支払うコストがある。
住宅ローンなら支払利息。
借入金なら利息負担です。
つまり、
資産はお金を生み、負債はコストを生む。
もちろん、実際の家計はこんなに単純ではありません。
株価は下がりますし、減配もあります。
不動産も必ず収益を生むわけではありません。
それでも、資産形成を考えるとき、
資産が何を生み、負債が何を奪うのか
を同時に見ることは大切だと思っています。
大切なのは、
資産が生むお金が、負債のコストを上回っているか。
そして、
その状態が今後も続きそうか。
この視点を持つと、住宅ローンを「借金だから悪い」とだけ見る必要はなくなります。
逆に、低金利だからといって、借入を無制限に増やしていいわけでもありません。
資産と負債をセットで見る。
私はこの考え方がしっくりきます。
⸻
もちろん、配当とローン金利を単純比較しているわけではない
ここは少し注意が必要です。
「配当利回りが高いから、住宅ローン金利との差額が儲けになる」
そんな単純な話ではありません。
株価は下がります。
減配もあります。
一方、ローンの利息は確実に支払わなければならない。
リスクの性質が違います。
ただ、十分な資産があり、毎年の配当が利息負担を大きく上回っているのであれば、
将来の収益を生む資産を全部売って、借金を消す必要はない
というのが私の考えでした。
無借金の安心感には価値があります。
でも、それだけを目的にして、税金を払い、配当を失い、運用の選択肢を狭めることが、必ずしも自分にとって正解とは限らない。
住宅ローンを使いながら株式も持つ。
当時の私には、それが一番自然でした。
ところが、金利が上がってきた
ただ、その後、状況は少し変わりました。
当初0.27%だった変動金利は、今では1%超まで上がっています。
まだ十分低いとは思います。
でも、借入残高がまだ多いので、0.27%のときと同じ感覚で考えるわけにはいきません。
そこで私は、配当金の使い方を少し変えました。
以前は、受け取った配当のほぼ全額を再投資していました。
配当が入る。
また株を買う。
それが楽しかった。
でも今は、
「全部再投資しなくてもいい」
と思っています。
半年間に受け取る配当は450万円を超える見込みです。夏と冬にはボーナスもあります。
そのうち、
* 約200万円は月々の返済用に半年分まとめて入金
* 約200万円は繰上返済(年間で400万円)
* 残りは投資してもいいし、自分のために使ってもいい
そんな配分にしています。
「全部返す」でも「全部投資」でもない
合理性だけを考えれば、
「期待収益率が高い方に資金を集中する」
という考え方もあるでしょう。
でも、将来の株価も金利も分かりません。
私はそもそも、相場を当てることを前提に投資していません。
だから住宅ローンについても、
どちらか一方に賭けない
という考え方になりました。
投資は株が好きだから続ける。
でも借入残高も減らす。
私は今、このバランスが一番気持ちいいです。
私が株式を持ち続ける理由の一つは「換金性」
私が資産の多くを株式で持っている理由の一つは、換金性の高さです。
特に大型株であれば、通常は市場で比較的すぐに売却できます。
もちろん、希望した価格で売れるとは限りません。
でも必要になれば、一部だけ現金化できます。
この柔軟性は、私にとって大きいです。
例えば今後、住宅ローン金利が想定以上に上がったとします。
そのとき、保有株を全部売る必要はありません。
必要な金額だけ、いくつかの銘柄を売ればいい。
一方、不動産はそう簡単にはいきません。
売却には時間も手間もかかります。
不動産投資は、需要の高いエリアでレバレッジをかけてやるところに醍醐味があるのだと思います。
ただ、私はどうもその面倒臭さと、換金までの時間の長さに魅力を感じません。笑
自宅は50歳を過ぎてようやく買いましたが、投資不動産をやる予定は今のところありません。
自分が理解しやすい。
必要なら売れる。
持っている間は配当も入る。
私には、株式の方が性格に合っています。
金利2%が、私の見直しライン
では、今後どこまで金利が上がったら考え直すのか。
相対的に見ていく必要がありますが、私の中では、
2%前後
が一つの目安です。
もちろん、これは誰にでも当てはまる数字ではありません。
今の配当額、保有資産、退職までの期間。
そういったものを踏まえた、あくまで私自身の心理的なラインです。
もし2%を超えてくるようなら、株式を一部売却して、ローン残高を2,000万~3,000万円程度減らすことも考えています。
そのときも、金利だけを見るつもりはありません。
配当が維持されているか。
株式市場がどうなっているか。
退職時にどれくらいローンが残るのか。
全部を見て判断します。
私は78歳まで返すつもりはない
契約上は78歳まで返済できます。
でも、私はそこまで返すつもりはありません。
60歳で会社を辞めるときには、完済するつもりです。
現役の間は、給与と配当があります。
低い金利であれば、借入も一つの選択肢です。
でも退職後まで住宅ローンを残し、金利の心配をしながら暮らしたいとは思いません。
つまり私にとって住宅ローンは、
一生付き合う借金ではなく、働いている間だけ使う資金
という位置づけです。
出口を60歳と決めておけば、
今どこまで投資するか。
どこまで繰上返済するか。
その判断もしやすくなります。
借金は怖がりすぎない。でも忘れない
私は、借金(住宅ローン)を必要以上に怖がるつもりはありません。
借入をうまく使うことで、手元の資産を維持し、運用を続けられることもあります。
ただし、借金には返済義務があります。
資産が増えたからといって、それが消えるわけではありません。
だから私は、
投資を続けながら、借金も少しずつ減らしていく。
今のところ、それが自分には一番合っています。
資産形成は、資産だけを見るものではありません。
前回の第17回でも書きましたが、私は資産形成を考えるとき、P/LだけでなくB/Sを見ることが大切だと思っています。
負債も含めて、自分のお金全体をどう管理するか。
その感覚は、これからも忘れずにいたいと思っています。
奥野以道