2022年に旧NISAで買った株は、今年末で非課税期間が終わる
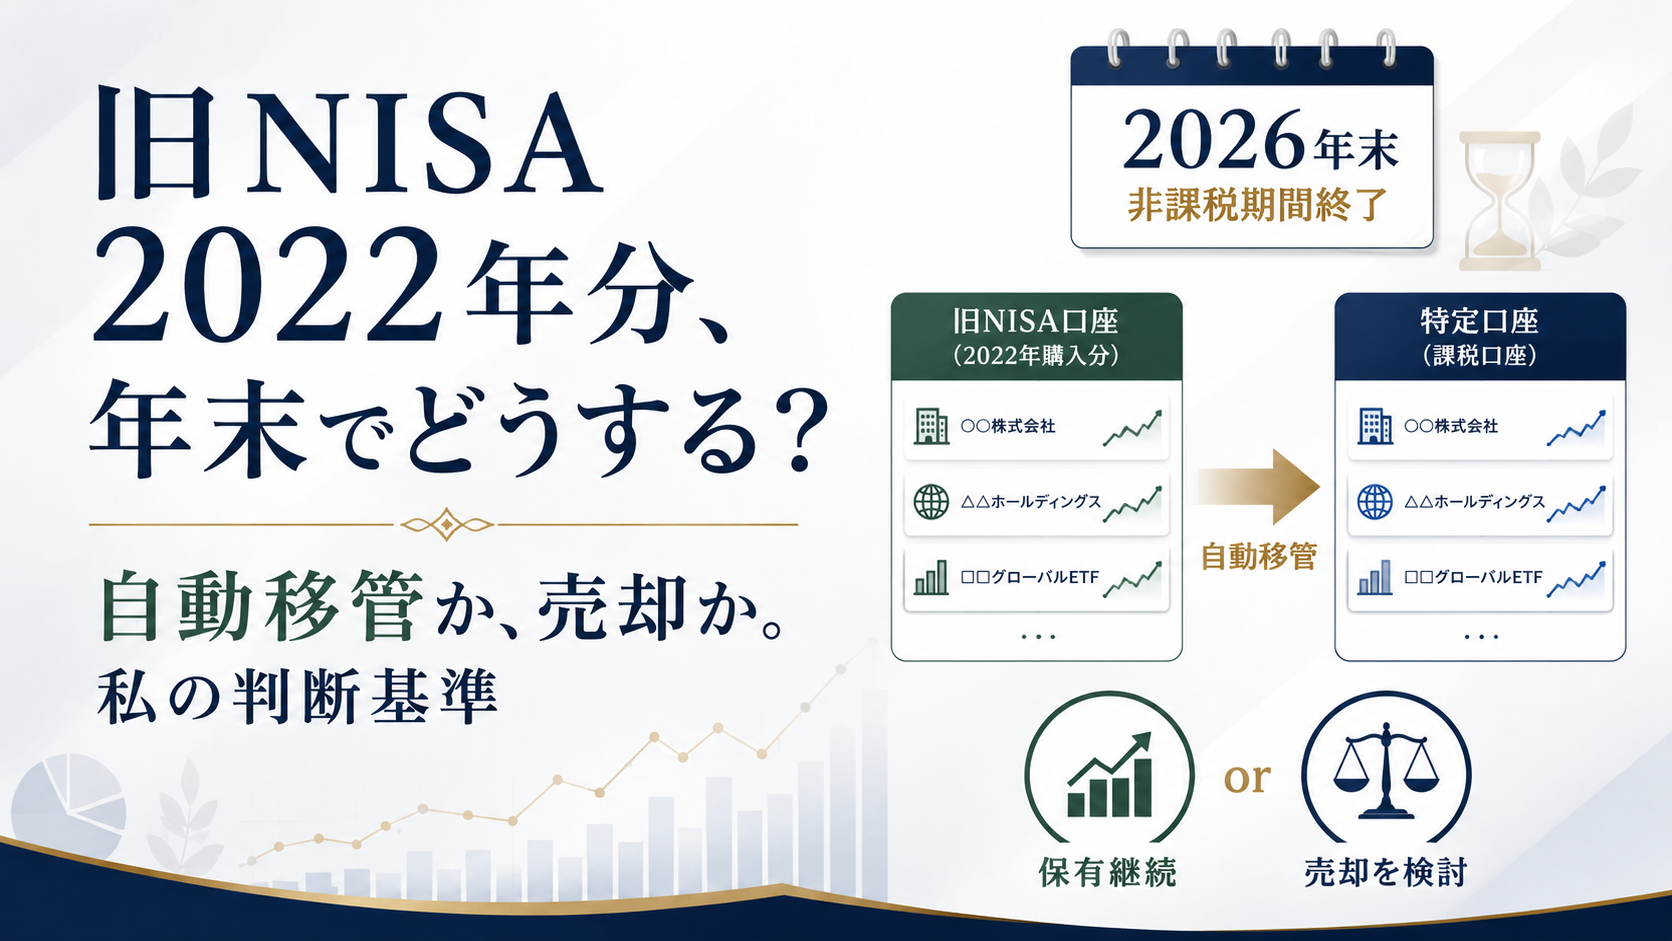
2022年に旧一般NISAで購入した株式は、2026年末で5年間の非課税保有期間が終了します。
これは、2022年に旧NISAを利用した人にとって、今年中に一度確認しておいた方がいい話です。
非課税期間が終わった株式は、新NISAへそのまま移すことはできません。
同じ金融機関に特定口座を持っている場合は、特段の手続きをしなければ原則として特定口座へ移管されます。特定口座がなければ一般口座へ移ります。
そして重要なのは、課税口座へ移管された時点の時価が、新しい取得価額になるということです。
移管後に発生する配当や売却益については課税対象になります。
私は今回、自分が2022年に旧NISAで購入した銘柄を確認してみました。
結論から言えば、ほとんどはそのまま自動移管するつもりです。
ただし、一銘柄だけ売却を検討しています。
今回は、制度の説明だけではなく、私自身がどう判断するかも書いてみたいと思います。
株式分割していても、非課税期間が延びるわけではない
ここは意外に見落としやすいところだと思います。
2022年に旧NISAで購入した株式が、その後株式分割によって株数が増えていたとしても、元の2022年購入分に対応する株式について、非課税期間が新しく始まるわけではありません。
つまり、株式分割があったからといって、
「増えた株だけは、そこからさらに5年間非課税」
ということではありません。
私の場合、KDDIがこれに該当します。
2022年に旧NISAで購入した100株が、その後の株式分割によって現在200株になっていますが、この200株についても、2026年末が旧NISAの非課税期間終了のタイミングになります。
これは、自分のNISA口座を確認するときに注意しておきたいポイントです。
何もしなければ、原則として特定口座へ移る
私は最初、
「旧NISAの期限が来るなら、何か手続きをしなければならないのか?」
と思いました。
しかし、同じ金融機関に特定口座を持っている場合、基本的には何もしなくても特定口座へ移ります。
ただし、ここで一つ大事なのが取得価額です。
例えば旧NISAで100万円で買った株が、2026年末には150万円になっていたとします。
その株が特定口座へ移ると、150万円が新しい取得価額になります。
その後160万円で売却すれば、課税対象になる利益は基本的に10万円です。
逆に、100万円で買った株が70万円まで下がって移管された場合は、70万円が新しい取得価額になります。
その後100万円まで戻って売却すると、もともとの買値に戻っただけなのに、課税口座上では30万円の利益が出たことになります。
旧NISA内で発生した損失は、他の口座の利益と損益通算することもできません。
この仕組みを考えると、旧NISAの非課税期間終了は、単に「そのまま移管すればいい」という話でもないと思います。
私が2022年旧NISAで現在も持っている銘柄
私が2022年の旧NISAで購入し、現在も保有しているのは次の5銘柄です。
幸い、現在残っている銘柄はすべて含み益です。
ただし、2022年に買ったものがすべて現在まで残っているわけではありません。
途中で、
「しばらく厳しいだろう」
と判断した銘柄については、すでに売却しています。
つまり、今残っているのは、私なりに一度選別した後の銘柄です。
現在の保有状況と、年末に向けた私の判断を整理すると次の通りです。
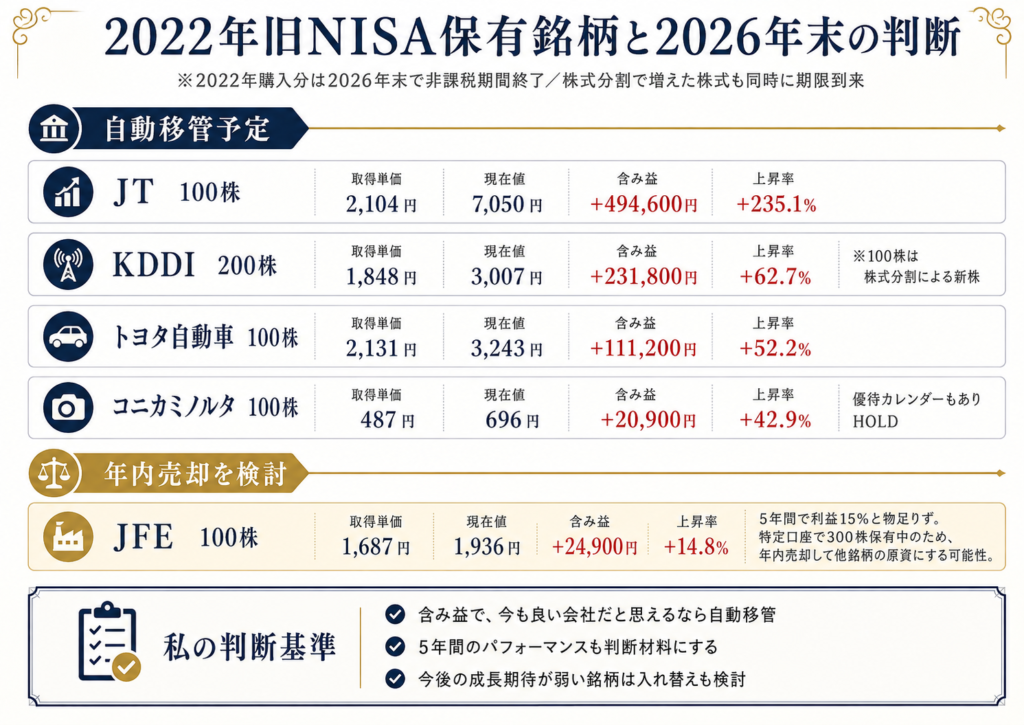
※株価は2026年9月1日時点。
JTはそのまま自動移管
JTは取得単価2,104円。
現在値は7,050円で、含み益は約49万5,000円。株価は購入時から3倍以上になっています。
これは迷わず、そのまま自動移管するつもりです。
もちろん、株価が上昇したからという理由だけではありません。
今でも保有してよい会社だと判断しているので、非課税期間が終わるという理由だけで売却する必要はないと考えています。
KDDIも自動移管
KDDIは取得単価1,848円。
現在値は3,007円です。
株式分割によって100株が200株になっていますが、先ほど書いた通り、分割で増えた分についても今回の非課税期間終了の対象です。
それでも、この株を売る予定はありません。
配当もありますし、現在でも長期保有してよい企業だと考えているため、そのまま特定口座へ移します。
トヨタ自動車もそのまま保有
トヨタ自動車は取得単価2,131円。
現在値は3,243円で、約52%の上昇です。
トヨタについても、2026年末だからという理由で売るつもりはありません。
私は旧NISAの期限と、企業そのものの投資判断は分けて考えています。
今でも持ちたい会社なら、口座がNISAから特定口座に変わるだけです。
コニカミノルタもHOLD
コニカミノルタは取得単価487円。
現在値は696円です。
利益額そのものは大きくありませんが、率で見れば40%以上上昇しています。
また、私は同社のカレンダーの株主優待も楽しみにしています。
したがって、これも今のところ売却するつもりはありません。
そのまま自動移管する予定です。
JFEだけは、一度売却を検討している
少し迷っているのがJFEです。
取得単価は1,687円。
現在値は1,936円で、含み益は約2万5,000円。上昇率は約15%です。
もちろん、この5年間に配当金も非課税で受け取っています。
したがって、失敗した投資だとは思っていません。
ただ、私の場合、5年間保有したのであれば、株価だけでも25%程度は上昇していてほしいという感覚があります。
これは絶対的な基準ではありません。
あくまで私個人の目安です。
JFEについては、さらに別の特定口座で300株保有しています。
つまり、旧NISA分の100株を売ってもJFEを完全に手放すわけではありません。
それならば、2026年末を一つの区切りとして100株はいったん売却し、その資金に現金を少し足して、今もっと買いたいと思える別の会社へ振り向ける。
今のところ、その可能性が高いと考えています。
私なら「含み益だから持つ」「期限だから売る」とも考えない
今回、私が一番伝えたいのはここです。
私は、
「NISAの非課税期間が終わるから売る」
とは考えません。
反対に、
「自動で特定口座へ移るのだから、何も考えずそのまま持つ」
とも考えません。
私なら、
「今、この会社の株を新しく買うとしたら買いたいか?」
を考えます。
2022年から約5年間保有して、十分な利益が出ている。
そして今でも良い会社だと思う。
今後も成長や増配が期待できる。
そう判断できるのであれば、私はそのまま自動移管します。
今回のJT、KDDI、トヨタ自動車、コニカミノルタは、基本的にこの考え方です。
もし含み損の銘柄が残っていたら?
私の場合、今回残っている銘柄はすべて含み益ですが、もし含み損の銘柄が残っていたら、かなり慎重に考えると思います。
2022年から5年間保有して、それでも株価が購入価格を下回っている。
もちろん、株価だけで会社の価値が決まるわけではありません。
今後大きく成長する理由があるなら、保有を続けてもいいでしょう。
でも、
「いつか買値まで戻るだろう」
という理由だけなら、一度考え直した方がいいと思います。
特に旧NISAの場合、含み損のまま課税口座へ移れば、移管時の安い株価が新しい取得価額になります。
そこから株価が戻れば、その上昇分には普通に税金がかかります。
それなら、
今後もっと成長すると考えられる別の会社へ入れ替える
という判断も十分ありだと思います。
資金には限りがあります。
過去にいくらで買ったかより、
これからどこに資金を置くのが一番いいのか
を考える方が大切です。
旧NISA終了は、ポートフォリオを見直す良い機会
2022年の旧NISAが2026年末で終了するというのは、少し面倒な制度上のイベントにも見えます。
でも私は、悪いことばかりではないと思っています。
5年前に買った会社を改めて見る。
その会社は、この5年間で成長したのか。
利益は増えたのか。
配当は増えたのか。
株価はどうだったのか。
そして、
今の自分が、もう一度その株を買いたいと思うのか。
これは投資を振り返る良い機会になります。
私の場合は、5銘柄のうち4銘柄はそのまま自動移管。
JFEだけは、他の投資先へ資金を振り向けることを検討しています。
もちろん、年末までに株価や業績が変われば判断を変える可能性もあります。
投資ですから、最初から結論を固定する必要はありません。
まとめ
2022年に旧一般NISAで購入した株式は、2026年末で非課税期間が終了します。
特定口座を持っていれば、原則として何もしなくてもそちらへ移管されます。
しかし私は、
「自動移管されるから、そのままでいい」
とは考えていません。
5年間の企業の変化と株価のパフォーマンスを確認し、
これからも持ちたい会社なら移管する。
もっと期待できる会社があるなら、入れ替える。
非常にシンプルですが、私はそう考えています。
NISAは税制上の制度です。
でも、税制が投資判断そのものを決めるわけではありません。
最後に決めるのは、その会社をこれからも持ちたいかどうか。
2022年に旧NISAを使った方は、2026年末を迎える前に、一度自分の保有銘柄を見直してみてもいいのではないでしょうか。
奥野以道